
Calcio: il patron dell’Hellas Verona indagato per appropriazione indebita e autoriciclaggio. Sequestro preventivo di 6,5 mln
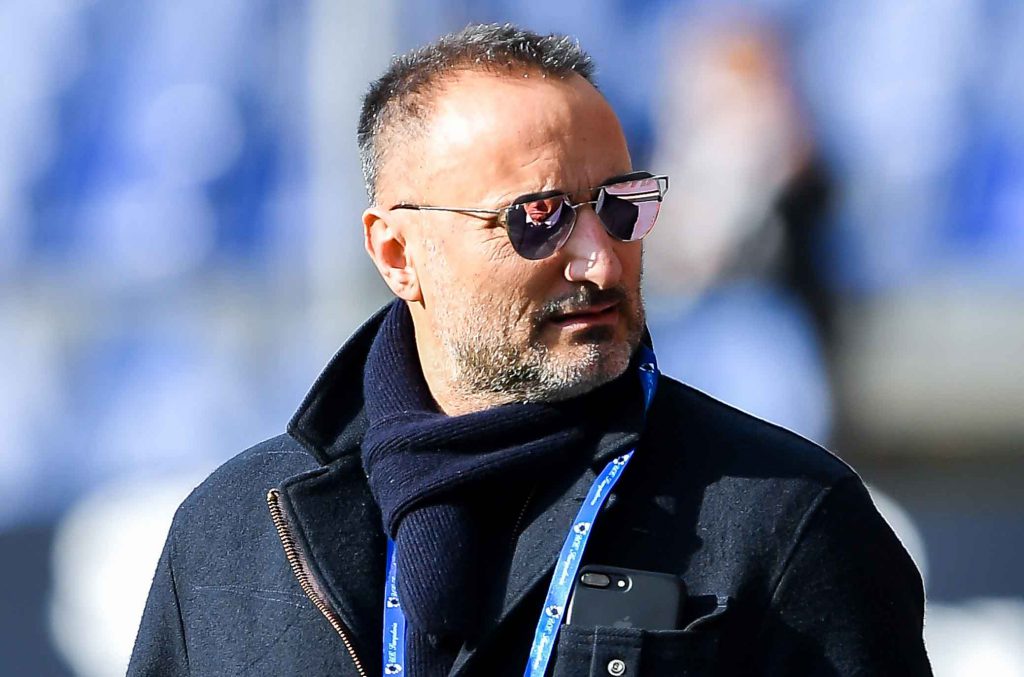
Genova, 11/02/2018 Serie A/Sampdoria-Hellas Verona Maurizio Setti (presidente Hellas Verona)
Mauruzio Setti, patron dell’Hellas Verona Football Club, è indagato a Bologna per appropriazione indebita e autoriciclaggio di circa 6,5 milioni di euro, somma che gli è stata sequestrata dalla Guardia di Finanza. Il provvedimento cautelare, riferisce una nota delle Fiamme Gialle, costituisce il coronamento di un’indagine condotta dal pm di Bologna Elena Caruso e dal procuratore aggiunto Francesco Caleca su due società bolognesi che rinentravano nella catena di controllo della società calcistica e destinatarie di due sentenze di fallimento poi revocate, all’inizio di quest’anno, in sede di reclamo. Approfonditi riscontri investigativi hanno consentito di ricostruire che la partecipazione detenuta dalle due società nella Hellas Verona era stata oggetto, negli anni, di vorticose operazioni di cessione infragruppo e rivalutazioni (anche grazie al coinvolgimento di società estere) che ne avevano strumentalmente e ingiustificatamente incrementato il valore. È stata inoltre individuata una sofisticata operazione di autoriciclaggio per ben 6,5 milioni di euro, importo illecitamente sottratto da Setti alle casse della società calcistica sfruttando il suo doppio ruolo di amministratore e socio unico. Ingenti somme che sono state quindi impiegate, indebitamente, per portare a compimento un articolato piano di ristrutturazione di una delle due società bolognesi volto a scongiurarne il fallimento, dal quale sarebbe potuto derivare lo spossessamento della società di calcio, vale a dire dell’unico, vero asset produttivo dell’intera catena di controllo sopra menzionata. Attraverso una vera e propria operazione di “maquillage contabile”, sempre secondo la ricostruzione degli inquirenti, l’imprenditore ha cercato di celare l’origine delittuosa delle somme di cui si era appropriato indicandone in diversi documenti bancari e contabili la provenienza da una distribuzione di “dividendi”, sebbene si trattasse, in realtà, di una disponibilità finanziaria accantonata in bilancio quale “riserva di versamenti soci in conto futuro aumento di capitale”, di per sé non distribuibile.